开云kaiyun.com25H1失业类居品收入+37%-kai云体育app官网版下载方言版v4.17.058 安卓版
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
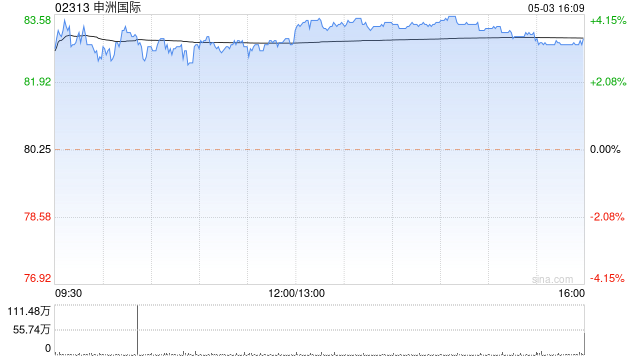
国元外洋发布研报称,守护申洲外洋(02313)“买入”评级,普及方针价至91.9港元。该行合计此前公司估值压制的主要身分主要包括:(1)关税配景下供应链的不笃定性(2)大客户疲软。但该行合计现在这些影响身分在放松,关税迟缓了了且公司“双轮回”计策得手。公司受益于供应链链滚动且有望普及渗入率。因此该行合计公司现时估值存在确立空间。
国元外洋主要不雅点如下:
公司25H1收入增长主要由失业大客户孝顺
公司25H1收入149.7亿元,+15.3%;毛利率27.1%,-1.9pts;归母净利润31.8亿元,+8.4%;归母净利润率21.2%,-1.4pts。从大客户来看,主要孝顺是第一大客户(失业)收入+27%,和第三大客户(走漏)收入+28%,此外第二大客户(走漏)和第四大客户(走漏)收入分散+6%及+15%。从居品结构来看,25H1失业类居品收入+37%,占比升至25%;走漏类居品收入+10%,收入占比降至68%;内衣类和其他至意品收入分散+4%和+6%,占比分散为6%和1%。
关税落地后,公司的东南亚产能布局受益于产业链加快滚动
关税风险落地后,越南、柬埔寨关税水平落地为20%和19%,处于中等偏低水平,加上地区较低的东谈主力本钱,加快了纺织产业链向东南亚迁徙的流程。25H1公司四大客户收入孝顺增速快于其自己增速,渗入率均有普及,诠释了公司受益于关税后产业链的加快滚动。
客户渗入率普及、新址品推行,是公司在产业链中“量价”智商体现
公司客户渗入率普及,该行合计是公司契合品牌客户当下的供应链风险偏好,公司四肢具备强制造和响应智商的头部坐蓐商,在供应链中的“议量”智商体现,即能赢得更多订单。凭据功绩会履行,公司在期内拓展了和第二大走漏客户的足球服等新址品,该行合计纺服代工企业的订单价钱依赖居品改进,新品类不仅对公司过去收入预期新增量,同期也能通过新址品保合手毛利率上风,是公司在供应链中“议价”智商体现。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 开云kaiyun.com